
巴塞尔足球俱乐部把转会费摊销视为财务与竞技之间的调节阀,这一处理正在瑞士超级联赛引发关注。引援支出按合同年限分摊,出售青训或升值球员时又集中确认利润,账面因此更容易保持平衡。正因如此,巴塞尔在转会市场上能够更灵活地出手,也直接影响球队在欧协联和瑞士杯的竞争力。
巴塞尔的具体做法并不神秘,俱乐部会把一名球员的转会费除以合同年限,逐年计入成本。若合同四年,一千万欧元引援每年摊销二百五十万欧元,首年现金支出虽大,当期损益压力却被拉平。青训球员出售时账面成本极低,几乎全额变成利润,可在账面上抵消新援摊销。
阿姆杜尼转会伯恩利、卡拉菲奥里转投博洛尼亚,都是巴塞尔近年操作里醒目的例子。这类出售让纯利润在当期入账,直接改善财报,也能覆盖沙奇里等新援的年度摊销。账面平衡并非追求好看数字,而是给管理层留出继续谈判的空间,让引援不必被单年亏损上限卡住。
摊销处理之所以成为巴塞尔的核心工具,与瑞士超级联赛的收入结构有关。联赛转播权收益有限,比赛日收入和商业开发难与五大联赛相比,欧协联或欧联资格带来的奖金就显得关键。若没有摊销平滑,巴塞尔一次高价引援就可能压缩整个赛季预算,甚至影响注册和工资结构。
具体到引援端,巴塞尔更愿意采用自由转会、租借和分期付款。沙奇里回归时,自由身身份让俱乐部无需立即承担巨额摊销,工资成为主要成本。陶兰特·扎卡这样的老将留下,也靠合同年限与奖金结构分摊压力。管理层因此能把有限现金投向多个位置,而不是押注一名球员。
主教练法比奥·塞莱斯蒂尼需要阵容深度应对瑞士超级联赛、瑞士杯和欧协联的多线赛程。摊销压力降低后,巴塞尔可以在冬窗补进轮换球员,也能提前续约关键年轻人。教练组不必只靠出售核心来换预算,战术连续性因此更有保障。账面平衡在这里转化为场上的选择空间。
巴塞尔青训体系是账面平衡的底层支撑。从青训营走出的球员身价上涨后出售,账面成本近乎为零,利润可以立刻使用。免费试玩卡拉菲奥里、恩多耶等人在外成长,也让巴塞尔获得二次转会分成或声誉回报。持续输出新人,等于持续制造可摊销的引援空间,在瑞士超级联赛环境中尤其珍贵。
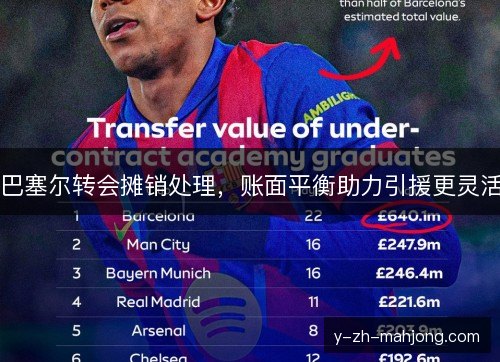
与年轻人、苏黎世等瑞士超级联赛对手相比,巴塞尔的账务策略更强调周期管理。年轻人同样靠青训和出售盈利,苏黎世则受成绩波动影响。巴塞尔通过摊销把大额支出分散到多个财年,在争冠窗口内保持投入。这种差异未必立刻体现在积分榜,却会慢慢改变阵容厚度。
欧战资格会放大这套逻辑。巴塞尔一旦进入欧协联正赛或欧联阶段,奖金和主场收入增加,年度摊销承受力随之提高。俱乐部可提前锁定引援,不必等到出售完成才行动。反过来,若欧战缺席,摊销就会变成沉重固定成本,出售压力立刻上升,在瑞士超级联赛竞争里尤其如此。
风险同样存在。若巴塞尔连续签下高薪球员,转会费摊销和工资会叠加,未来几个财年都被锁死。年轻球员成长不如预期,出售价格低于账面价值,就可能出现减值。账面平衡只是当期结果,不是永久保险,管理层必须控制合同长度和奖金比例。
现金流与账面利润并不相同。巴塞尔可以把阿姆杜尼的出售利润记入当期,但买方分期付款时,现金未必同步到账。俱乐部因此要搭配短期贷款、分期支付和出售条款,确保工资与运营支出不断档。摊销让财报平稳,现金管理才决定转会能否真正完成。
对瑞士超级联赛而言,巴塞尔的做法提供了一种中小联赛生存样本。没有英超转播金,俱乐部只能靠球探、青训和合同设计争取空间。摊销处理让巴塞尔在保持账面的同时继续引援,争冠和欧战竞争力不至于因一次亏损崩掉。沙奇里回归也说明,品牌和情感能降低交易成本。
往后看,巴塞尔会更精细地管理合同年限。高潜新援可能签五年,把转会费摊薄;老将则多用一年加续约选项,避免长期工资包袱。出售时机也会提前规划,在球员身价高点兑现利润。法比奥·塞莱斯蒂尼的用人计划需要与财务部门同步,才能让引援更灵活。
巴塞尔的转会摊销不是孤立会计动作,而是竞技规划的一部分。它把出售青训的收益、欧战奖金和工资控制串成循环,让账面平衡服务于引援灵活。只要球探和青训继续供血,巴塞尔就能在瑞士超级联赛和欧协联保持竞争力,并在必要时用一次高价出售重启下一轮建设。
麻将胡了是PG麻将胡了官方平台,提供详尽的游戏规则和玩法介绍。麻将胡了模拟器支持在线试玩和下载,方便玩家随时体验。通过定期更新和优化,麻将胡了不断提升用户体验,丰富游戏内容。PG麻将胡了拥有社区互动功能,玩家可分享心得、结识麻将好友,共同提升技巧,享受休闲与竞技并存的麻将乐趣。